令和8年も年末調整の時期となりました。昨年のいわゆる「103万円の壁」対策から年収の壁対策がさらに進み、今年も基礎控除や給与所得控除の見直しが行われました。年末調整における変更点が気になっている方も多いでしょう。
本コラムは、年末調整の基礎知識や令和8年分年末調整のポイントを解説します。本記事では、年末調整の対象者や実施時期などの基本的な内容をおさらいしましょう。
1分サマリ
・年末調整とは「年間の所得税額を調整すること」。1月から12月にかけて概算で源泉徴収する所得税と、12月末を基準に算出する本来の所得税額には差があり、その差額を調整する。
・年末調整はおおよそ10月中旬からスタートし、1月の法定調書提出までが実施期間。収入から所得を計算し、様々な控除を行って所得税を算出する。
・年末調整の結果から、従業員には所得税の還付または徴収を行い、明細表示および源泉徴収票で通知する。
・企業等の法人は、年末調整を実施した各従業員に源泉徴収票を発行する。法人全体での金額を記した法定調書を翌年1月31日までに税務署に提出する。また、翌年1月10日までに税務署に12月分の所得税を納付する。
・2026年年末調整の3大変更点は「基礎控除・給与所得控除の見直し」「扶養要件の見直し」「生命保険料控除の特例措置」。
2026年年末調整の変更点サマリ
・基礎控除・給与所得控除の見直し
基礎控除と給与所得控除の見直しにより、所得税がかからない年収ラインは178万円に。
・扶養要件の見直し
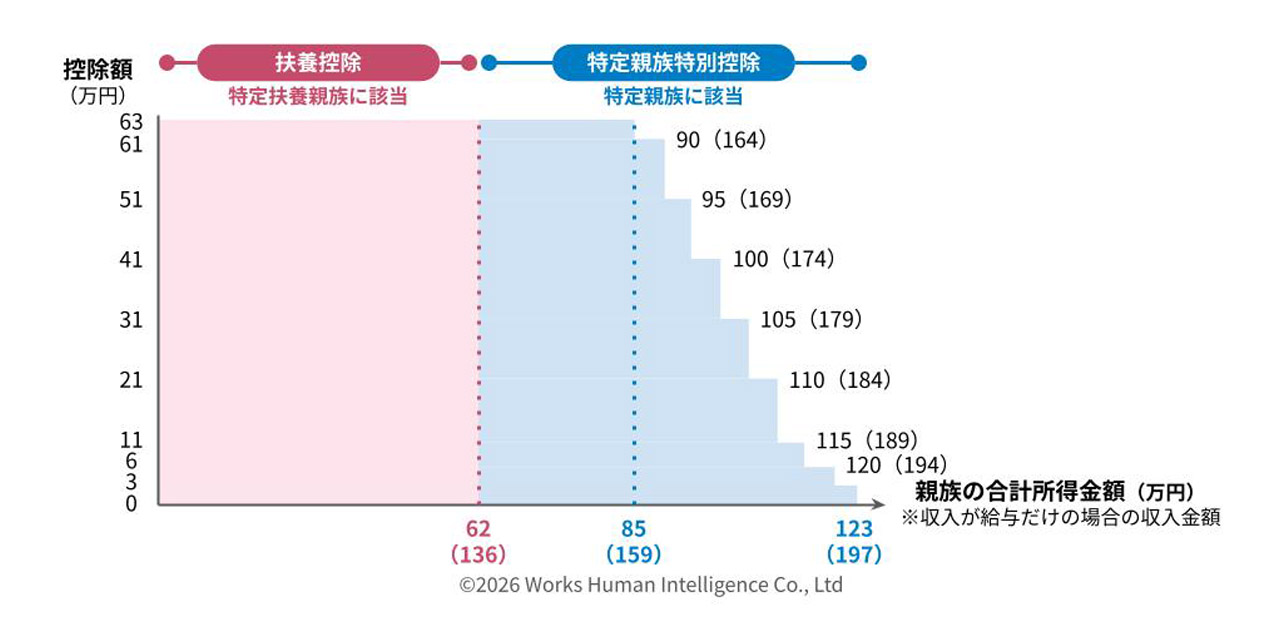
扶養親族の所得要件が「58万円(年収123万円)以下」から「62万円(年収136万)以下」に。年末時点で19歳以上23歳未満の子を扶養する場合の特定親族特別控除も、子の年収要件が「123万円超188万円以下」から「136万円超197万円以下」に。
・生命保険料控除の特例措置
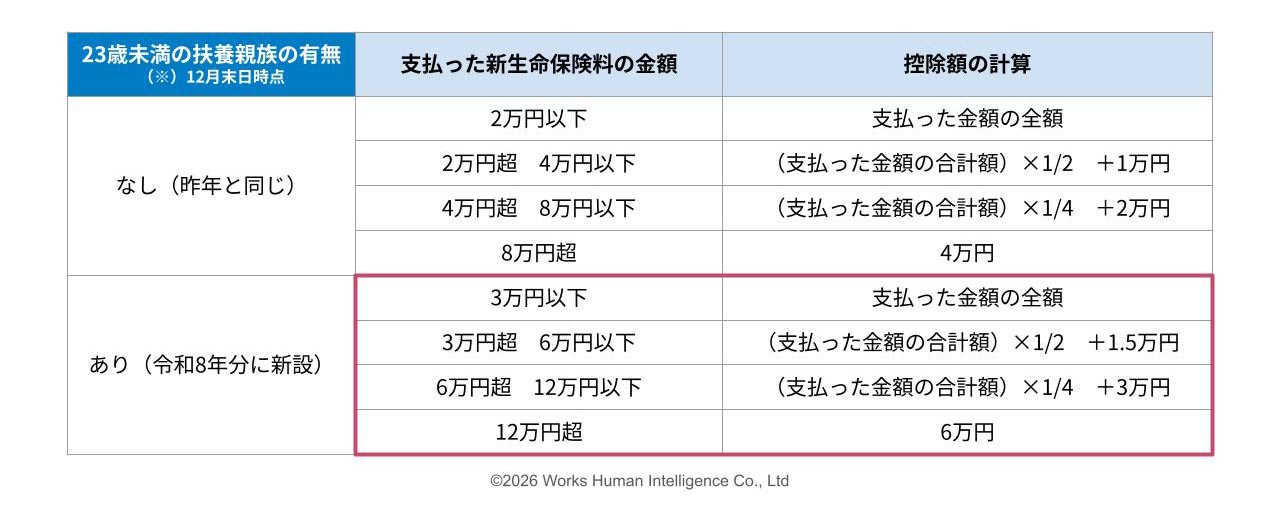
23歳未満の扶養親族を有する場合、新生命保険料の控除額を計算する表が新設(令和8年度、令和9年度のみ適用)。
目次
2026年の年末調整における変更点
はじめに、2026年の年末調整における重要な変更点と、今後追加される可能性がある変更について、概要を説明します。
昨年に引き続き基礎控除と給与所得控除が見直され、年末調整時に減税が実施されます。
また、基礎控除の見直しに伴って扶養控除や特定親族特別控除の年収要件についても見直されています。
そのほか、従業員が新生命保険料に加入しており、23歳未満の扶養親族がいる場合は、特例措置として控除額の計算式が別になりました。
2026年の年末調整における重要な変更点3つ
1. 基礎控除と給与所得控除の見直し
基礎控除と給与所得控除が見直されたことによって、所得税の年収の壁は「178万円」となり、年収178万円まで所得税がかかりません。
(1)基礎控除の見直し
次の表の通り、基礎控除額が改正されました。基礎控除額は、合計所得金額に応じて変わります。
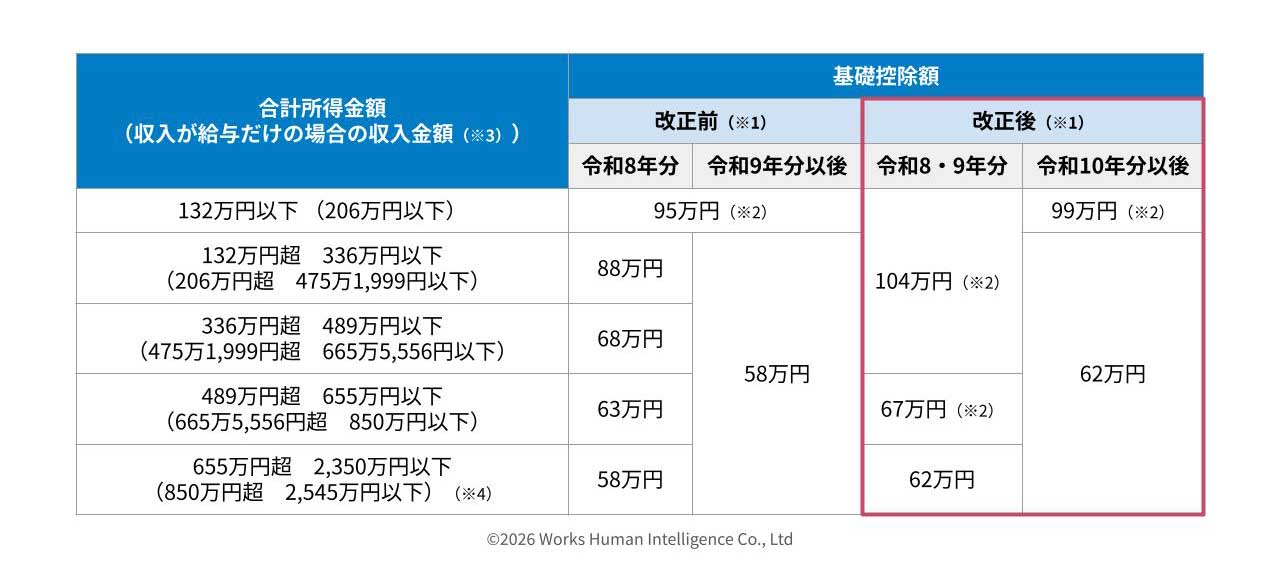
※1:改正後の所得税法第86条の規定による基礎控除額62万円に、改正後の租税特別措置法第41条の16の2の規定による加算額を加算した額となります。
※2:62万円に令和8年分はそれぞれ42万円、5万円、令和10年分以降は37万円を加算した金額となります。なお、この加算は、居住者についてのみ適用があります。
※3:特定支出控除や所得金額調整控除の適用がある場合には、表の金額とは異なります。
※4:合計所得金額2,350万円超の場合の基礎控除額に改正はありません。
基礎控除額の改正に伴い、令和8年分以降の「源泉徴収税額表」が改正されました。
(2)給与所得控除の見直し
給与所得控除について、65万円の最低保証額が74万円に引き上げられました。以下の表は改正された範囲の給与所得控除額を示しています。
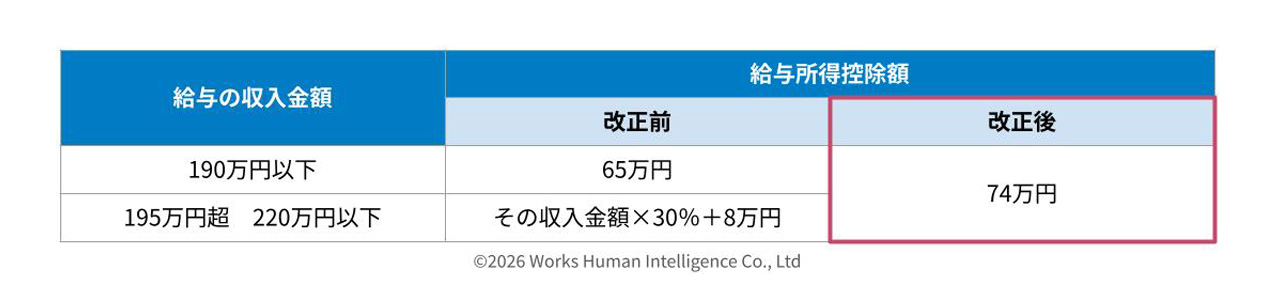
※1:給与の収入金額220万円超の場合の給与所得控除額に改正はありません。
ただし、給与等の収入金額が69万1,000円以上220万円未満である場合には、下の表で給与所得控除後の金額を定めることとされています。
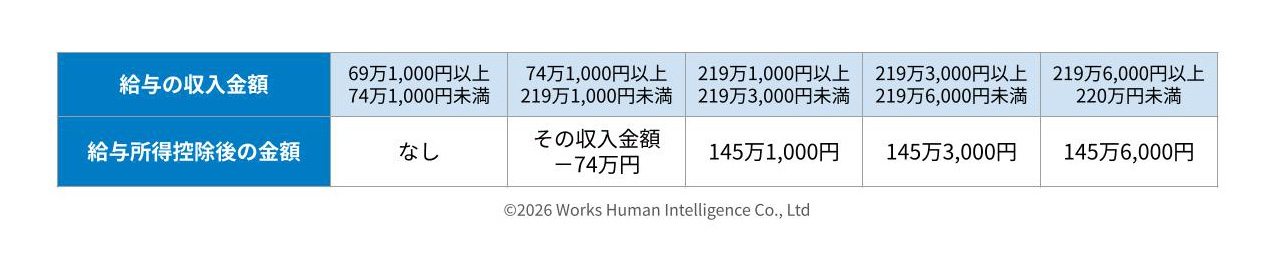
複雑に見えますが、実務上は上記の改正内容を反映した「年末調整等のための給与所得控除後の給与等の金額の表」を参照して給与所得控除を行います。
給与所得控除の改正に伴い、令和8年分以降の「年末調整等のための給与所得控除後の給与等の金額の表」および令和9年分以後の「源泉徴収税額表」が改正されました。
参考:国税庁「令和8年分 年末調整のしかた」 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」
「令和9年分の給与の源泉徴収事務」
上記(1)(2)2つの変更により、基礎控除104万円と給与所得控除74万円を足した178万円が、所得税がかからない「178万円の壁」となります。

2. 配偶者など扶養親族の所得要件や特定親族特別控除の見直し
配偶者特別控除や扶養親族に関する所得要件が見直されました。従業員の家族が昨年より多く収入を得ても、表の範囲内であれば、所得税法上の扶養範囲内となります。
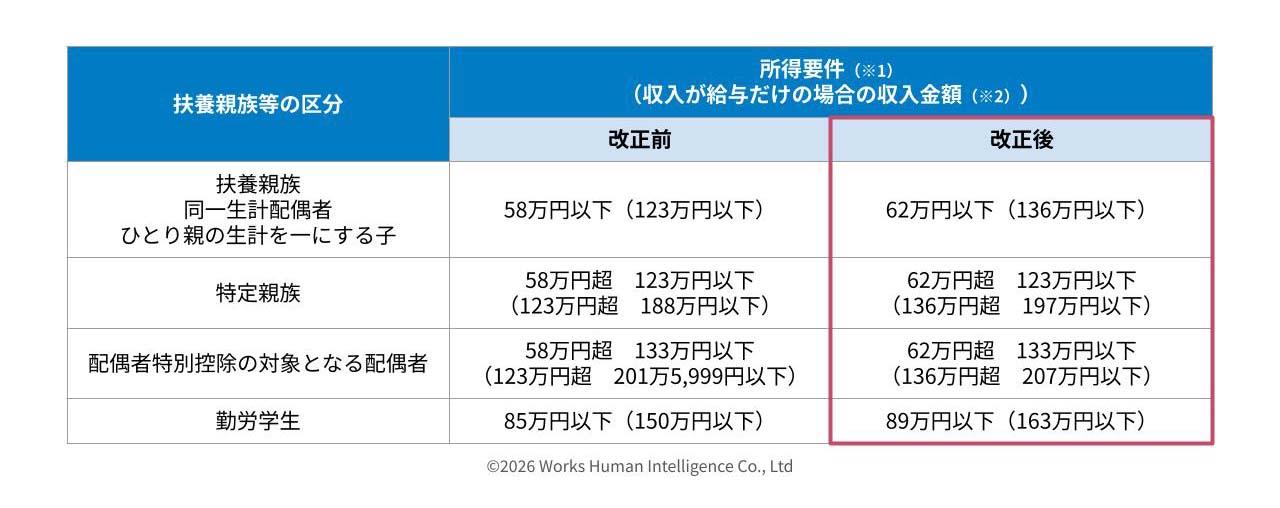
※1:合計所得金額(ひとり親の生計を一にする子については総所得金額等の合計額)の要件をいいます。
※2:特定支出控除の適用がある場合には、表の金額とは異なります。
参考:国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
「昨年と比べて変わった点(基礎控除の引上げ等」
また、令和7年(2025年)に創設された特定親族特別控除については、合計所得金額の要件が見直されました(控除額には変更なし)。
令和8年分では、12月末日時点で19歳以上23歳未満(※)の子がいる従業員の場合、子の年収が136万円超から197万円以下までであれば所得控除の対象となる「特定親族」がいるとして、段階的に控除額が減る「特定親族特別控除」の対象となります。
参考:国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
「昨年と比べて変わった点(基礎控除の引上げ等」
3. 新生命保険加入者の保険料控除額を計算する表が新設
生命保険料控除においては、①一般の生命保険料、②介護保険料、③個人年金保険料のそれぞれで控除額を計算し、計算した控除額の合計額が最終的な「生命保険料控除額」となります。
①に関しては従業員が保険会社と契約・更新した時点(2011年12月31日以前と2012年1月1日以降)に応じて「旧生命保険」と「新生命保険」に分かれています。
令和8年分の年末調整では、従業員が新生命保険料に対する控除を受ける際に23歳未満の扶養親族がいるのであれば、新たな計算式を用いて控除額を計算します。この際に、控除額の計算式だけでなく「支払った生命保険料用の金額」の区分も異なることに注意が必要です。
参考:国税庁「令和8年分 年末調整のしかた」
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
「保険料控除申告書の受理と内容の確認」
年末調整のおさらいと改正内容の該当箇所
年末調整とは
年末調整とは、企業などの法人が各従業員に対して「年間の所得税額を調整すること」です。
法人は各従業員への給与・賞与の支給額、家族の扶養実態、社会保険料から「源泉徴収」制度に基づいて所得税を概算し、月例給与や賞与から天引きを行います。
所得税は本来、上記の他にも生命保険や地震保険の年間支払額、住宅ローンの残額など、従業員の様々な状況を考慮して算出されます。そうして出された正しい所得税額は、源泉徴収における概算額とは一致しないことがほとんどです。
そこで、源泉徴収で天引きされた1年間の概算の所得税額と、1年間の正しい所得額で計算した所得税額との差を調整するのが年末調整です。
1月から12月までを通して源泉徴収で天引きされた総額が、年末調整時に確定した所得税額よりも多い場合は還付(徴収しすぎた金額を返還)し、少ない場合は徴収(不足している所得税額を天引き)します。
参考:国税庁 令和8年分 源泉徴収税額表
https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/01.htm
『給与所得の源泉徴収税額表(月額表)』
国税庁 令和8年分 年末調整のしかた
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
『令和8年分の年末調整のための算出所得税額の速算表、令和8年分の配偶者控除額及び配偶者特別控除額の一覧表、令和8年分の基礎控除額の表、令和8年分の特定親族特別控除額の表、令和8年分の扶養控除額等の表』
年末調整の対象者
年末調整の対象となるのは、年末調整を行う日までに在籍中の法人へ「給与所得者の扶養控除等(異動)申告書(※)」を提出している一定の人です。
従業員自身が「今年に住宅をローンで購入した(住宅ローン控除の1年目)」「ふるさと納税をしている」「年間の医療費が10万円を超えた」といった理由で確定申告する場合でも、年末調整の実施は必須です。
ただし、例外的に年末調整の対象外となるケースもあります。
▼年末調整の対象外となるケース
・年間給与総額が2,000万円を超える
・災害減免法の規定により、その年の給与に対する所得税および復興特別所得税の源泉徴収について徴収猶予や還付を受けた
・12月末日時点で日本国外に居住している
・複数の法人に在籍しており、別の法人に「給与所得者の扶養控除等(異動)申告書」を提出している
・年末調整を行うときまでに「給与所得者の扶養控除等(異動)申告書」を提出していない
・継続して1つの法人に雇用されない、いわゆる日雇い労働者
※給与等を主として受取っていることを所属している法人に提出する書類。複数の法人から給与等を受け取っている場合はいずれかの法人に提出する。
年末調整の実施時期
年末調整とその準備期間を併せた、年末調整業務全体のスケジュールについて説明します。
年末調整を実施するタイミング
年末調整は、12月の給与・賞与のうち最後に支給する方で実施します(※)。
所得税は本来12月末日時点の情報を基準に計算するものですが、年末調整の実施タイミングに合わせて、実務としては12月末日時点の従業員の収入や家族の状況などを「見込み」として行うことになります。
もし、年末調整実施後に家族の出生や死亡などの理由により従業員の状況が変化した場合は、1月給与にて再度年末調整を行います。
※以下の場合は12月に限らず年の途中でも年末調整を行います。
・日本国外へ出国する
・死亡による退職
・著しい心身の障害のために退職し、年内の再就職の見込みがない
・12月に支給されるべき給与等の支払を受けた後に退職した
・いわゆるパートタイマー等が退職し、退職後に別の職場から給与を受け取らない予定で、当年中に支払を受ける給与の総額が103万円以下である(退職後に別の職場から給与等を支給される見込みの場合は、そちらで行われるため実施しない)
企業の年末調整にかかわる業務スケジュール
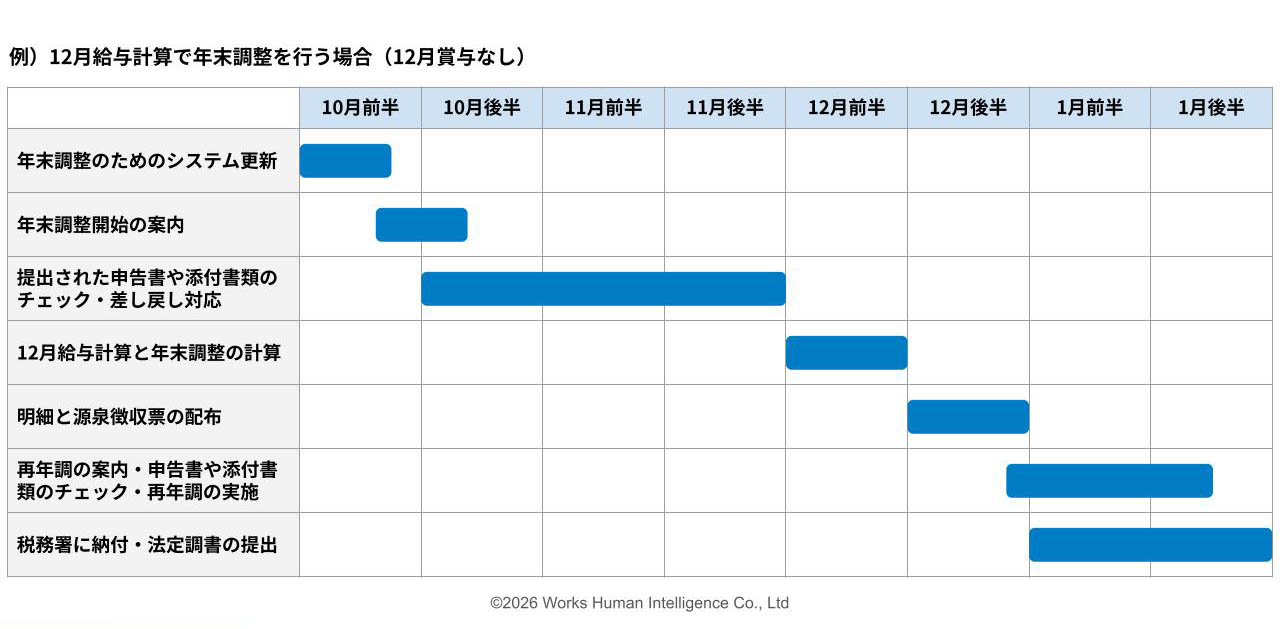
従業員の人数によりますが、大企業の年末調整はおおむね10月中旬から11月中旬にかけて、一般的に「年末調整手続き」と呼ばれる事務手続きを行います。
WHI作成「年末調整のスケジュール」
・年末調整実施の案内
10月なかごろ、企業は年末調整の実施に必要な各種申告書を従業員に案内し、従業員から必要事項が記載された申告書と保険料や住宅ローン残高に関する証明書等を提出してもらいます。年の途中に転職してきた従業員の場合は、前職の給与所得等を証明するために前職の源泉徴収票も必要です。
・提出された申告書や添付書類のチェック・差し戻し対応
従業員から申告が行われたら、労務担当者は11月後半にかけて、申告された内容に不足や誤りがないか順次確認します。
・12月給与計算と年末調整の計算
申告書類が揃い、記載内容を確定したら、12月前半を目安に年収から様々な控除を行い当年の所得税額を計算します。
・給与明細と源泉徴収票の配布
12月後半には、年末調整の計算結果から還付または徴収した金額を給与明細に記載するとともに、源泉徴収票を発行して従業員に配布します。
・再年調の案内・申告書や添付書類のチェック・再年調の実施
再年調が必要な場合は、1月支給給与で実施します。
・税務署に納付・法定調書の提出
還付・徴収によって発生した所得税の調整額を12月の源泉徴収総額と合わせて納付書に記載し、翌年1月10日までに税務署に納付します。また、支払調書を翌年1月31日までに所轄の税務署に提出します。
年末調整の計算のやり方と書類の書き方
従来通りの年末調整の計算方法と書類の書き方について説明します。
計算の順序と各種所得控除
下図のように、年末調整では給与等の収入額から様々な種類の金額を控除して「年調所得税額」を算出し、本来の1年分の所得税額である「年調年税額」を求めます。
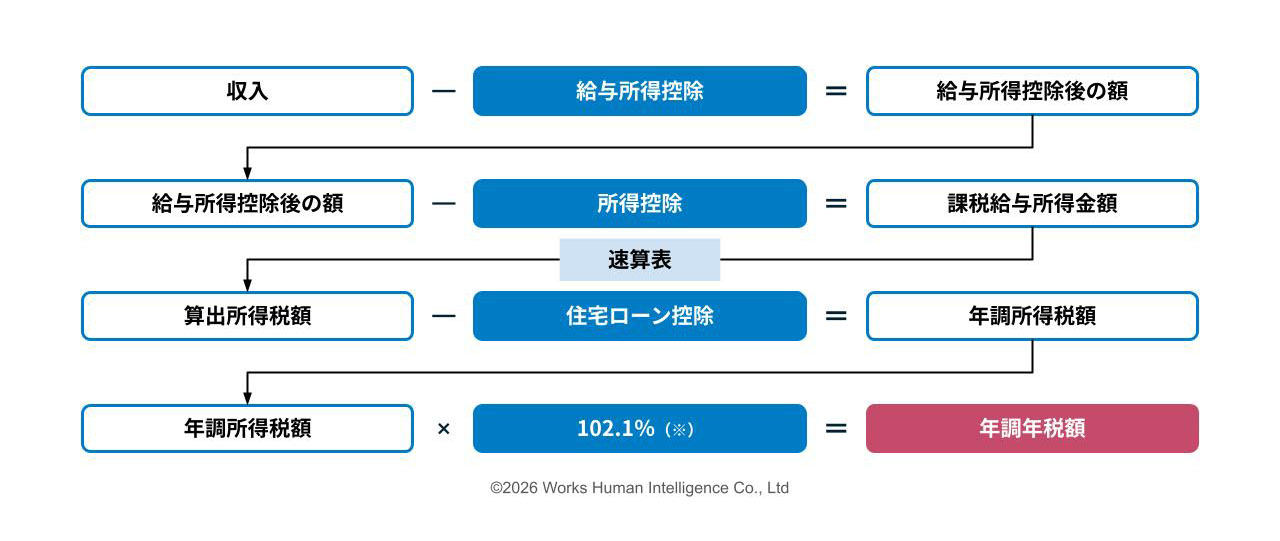
(※)2037年まで復興特別所得税2.1%がかかります。
WHI作成「従来の年末調整計算の流れ」
・STEP1|給与所得控除
はじめに、年間の課税対象となる収入額からみなし経費として給与所得控除を行います。上図の「給与所得控除後の額」がいわゆる「所得」です。従業員の収入が給与所得のみの場合、STEP2の所得控除で参照される「合計所得金額」はこの「給与所得控除後の額」と同じ金額です。
冒頭の3つの重要な変更点の1つ目にあった「給与所得控除の見直し」はここに該当します。
・STEP2|所得控除
続いて、従業員やその家族の状況(扶養関係や障害の有無など)や、従業員が年間で支払っている保険料などに応じて「所得控除」を行います。
冒頭の3つの重要な変更点の1つ目にあった「基礎控除の見直し」、2つ目の「配偶者など扶養親族の所得要件や特定親族特別控除の見直し」がここに該当します。また、3つの重要な変更点の3つ目にあった「新生命保険料に加入している場合の保険料控除額の特例措置」もここに該当します。
・STEP3|住宅ローン控除
さらに従業員が住宅ローンを組んだ住宅を利用し、一定の要件を満たしている場合は住宅ローン控除を行います。
・STEP4|復興特別所得税の加算
2037年までは復興特別所得税2.1%を加算し、本年分の所得税額である「年調年税額」を算出します。この年調年税額と1月からの源泉徴収額を比較し、その差額に応じて還付または徴収を行います。
年末調整における代表的な控除
年末調整で受けられる控除と申告書類の対応は下表の通りです。
| 申告書類 | 受けられる控除 | 控除の概要 |
|---|---|---|
| 給与所得者の扶養控除等(異動)申告書 | 扶養控除 | 16歳以上の子どもや親族を扶養に入れている場合。扶養している親族により38万円~63万円 |
| 特定親族特別控除 | 19歳以上23歳未満の子がいる従業員の場合、子の年収が136万円超から197万円以下までであれば年収金額に応じて3万円~63万円 | |
| 障害者控除 | 従業員本人やその家族に障がい者がいる場合。27万円~75万円 | |
| ひとり親控除 | 従業員がひとり親の場合35万円 | |
| 勤労学生控除 | 従業員が勤労学生の場合27万円 | |
| 給与所得者の基礎控除申告書 | 基礎控除 | 合計所得金額に応じて0円~104万円 |
| 給与所得者の配偶者控除等申告書 | 配偶者控除 配偶者特別控除 |
配偶者控除:従業員本人の合計所得金額と配偶者の年齢に応じて13万円~48万円 配偶者特別控除:従業員本人の合計所得金額と配偶者の合計所得金額の組み合わせに応じて1万円~38万円 |
| 所得金額調整控除申告書 | 所得金額調整控除 | 従業員の収入が850万円以上あり、本人が特別障がい者であるか、扶養家族が条件を満たす場合。 {給与等の収入金額(1,000万円超の場合は1,000万円) - 850万円}×10% |
| 給与所得者の保険料控除申告書 | 生命保険料控除 | 生命保険料、介護医療保険料または個人年金保険料を支払った場合。契約時期と年間の保険支払金額に応じて最大12万円まで |
| 地震保険料控除 | 特定の損害保険契約等に係る地震等損害部分の保険料または掛金を支払った場合。最大5万円まで | |
| 社会保険料控除(申告分) | 健康保険料や国民年金保険料等の社会保険料の支払った総額 | |
| 小規模企業共済掛金等控除(申告分) | 小規模企業共済の掛金を支払った場合。その年に支払った掛金の全額 | |
| 給与所得者の(特定増改築等)住宅借入金等特別控除申告書 | (特定増改築等)住宅借入金等特別控除 | 居住を開始した日、居住期間、住宅のエネルギー消費性能、借入金の年末残高といった各種要件に応じた金額 |
※各種控除の詳細な条件や金額については以下の国税庁のHPも併せてご覧ください。
・「所得控除のあらまし」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1100.htm
・「所得金額調整控除」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1411.htm
・「住宅借入金等特別控除の対象となる住宅ローン等」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1225.htm
年末調整による還付額の計算例
年末調整ではほとんどの従業員が還付対象となります。本項では、還付を受ける場合の計算例を説明します。
年末調整で還付される金額は、概算である「源泉徴収税額」と本来の所得税額である「年調年税額」の差額です。まずは、源泉徴収月額から計算してみましょう。
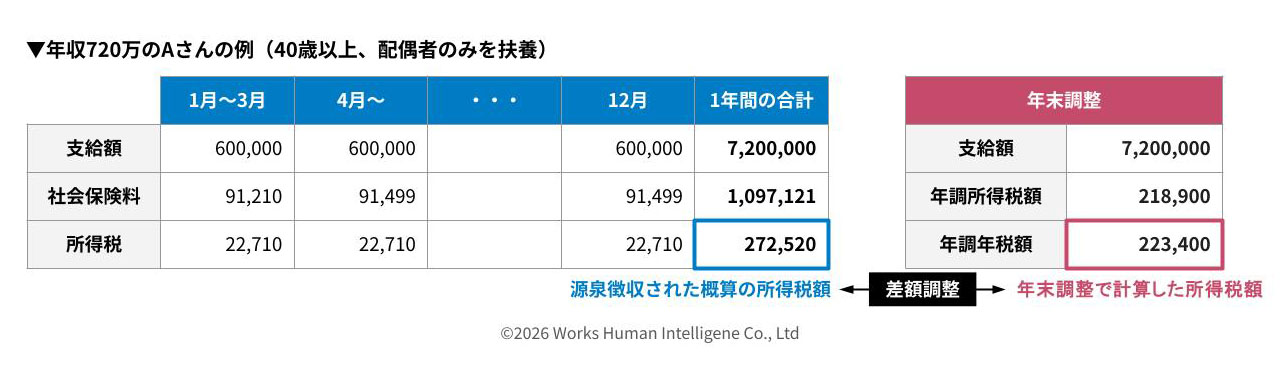
年収720万円のAさん(40歳以上、配偶者のみを扶養、東京都所在の一般の事業に従事)の場合、給与収入額から社会保険料を引いた金額を当該年度の「給与所得の源泉徴収税額表」に当てはめると、源泉徴収税額を求めることができます(今回は賞与はないものとして考えています)。
Aさんは1月から12月にかけて、概算の所得税として毎月22,710円を給与から源泉徴収され、1年間の合計は272,520円でした。これに対し、年末調整の結果、Aさんの年調年税額が223,400円と確定したとします。
年間の源泉徴収額の方が年調年税額よりも大きいため、Aさんはこれまでの給与から所得税を多く納めすぎていることになり、272,520円と223,400円の差額49,120円が還付されます。
参考:国税庁 令和8年分 源泉徴収税額表
https://www.nta.go.jp/publication/pamph/gensen/zeigakuhyo2026/01.htm
『給与所得の源泉徴収税額表(月額表)』
国税庁 令和8年分 年末調整のしかた
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
『令和8年分の年末調整等のための給与所得控除後の給与等の金額の表』
『令和8年分の年末調整のための算出所得税額の速算表』
年末調整結果の従業員への通知記載
給与明細への記載
給与明細に還付額または徴収額を記載します。明細の記載方法は法人によって異なりますが、一般的には1つの項目を12月給与時のみ用いて表示します(例:「年末調整額」)。
源泉徴収票への記載
給与明細と同時に源泉徴収票を発行し、従業員に渡します。
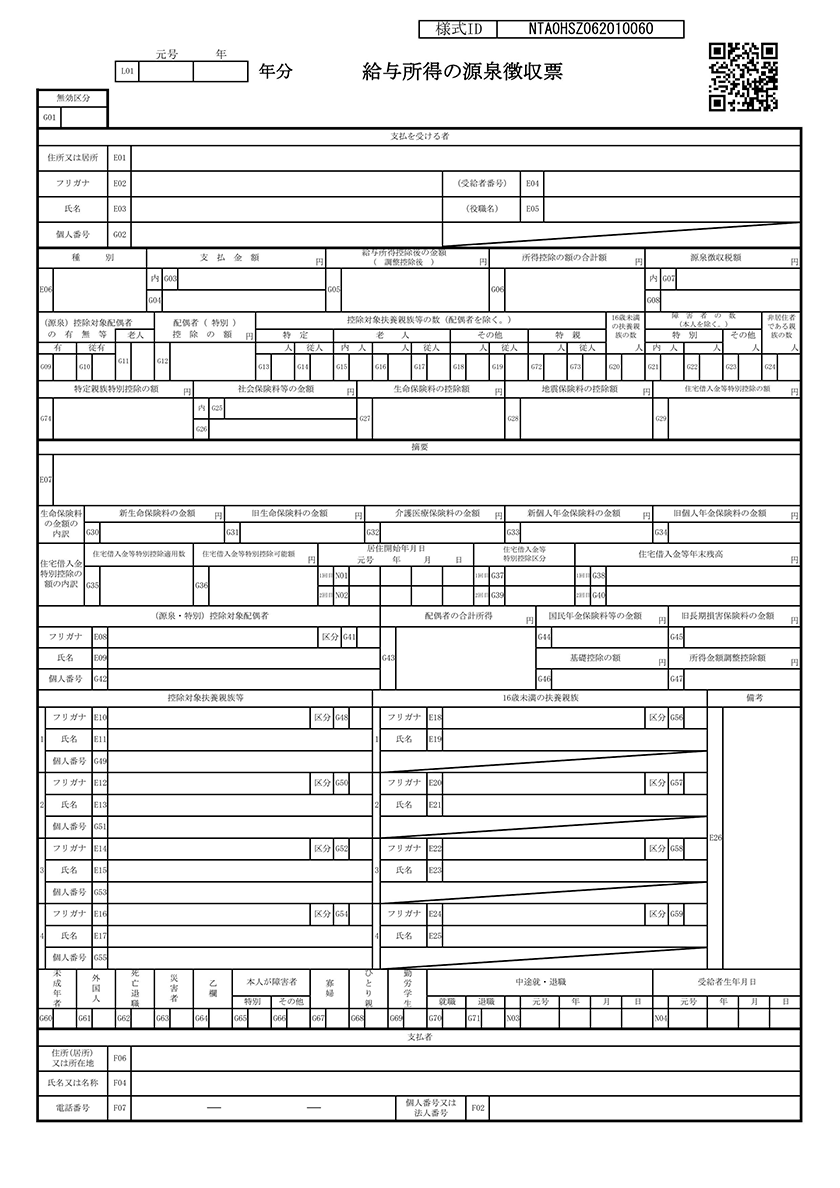
出典:国税庁 F1-1 給与所得の源泉徴収票(同合計表)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100051.htm
『給与所得の源泉徴収票』
年末調整結果の納付と法定調書の提出
「所得税徴収高計算書(納付書)」の記載と納付
年末調整にて従業員に還付・徴収した総額は、12月に源泉徴収した金額とともに「所得税徴収高計算書(納付書)」に記載し、そのほかの金額も含めて計算した合計額を2027年1月10日までに税務署へ納付します。
従業員個人では還付される人も徴収される人もいますが、納付書には従業員全員分の年末調整の結果を記載します。多くの場合、徴収する総額よりも還付する総額の方が大きいため、超課税額の欄に「還付総額-徴収総額」の金額を記載することになります。
なお、還付総額が大きいために合計額(納付する金額)が0円でも、納付書は記載して提出する必要があります。
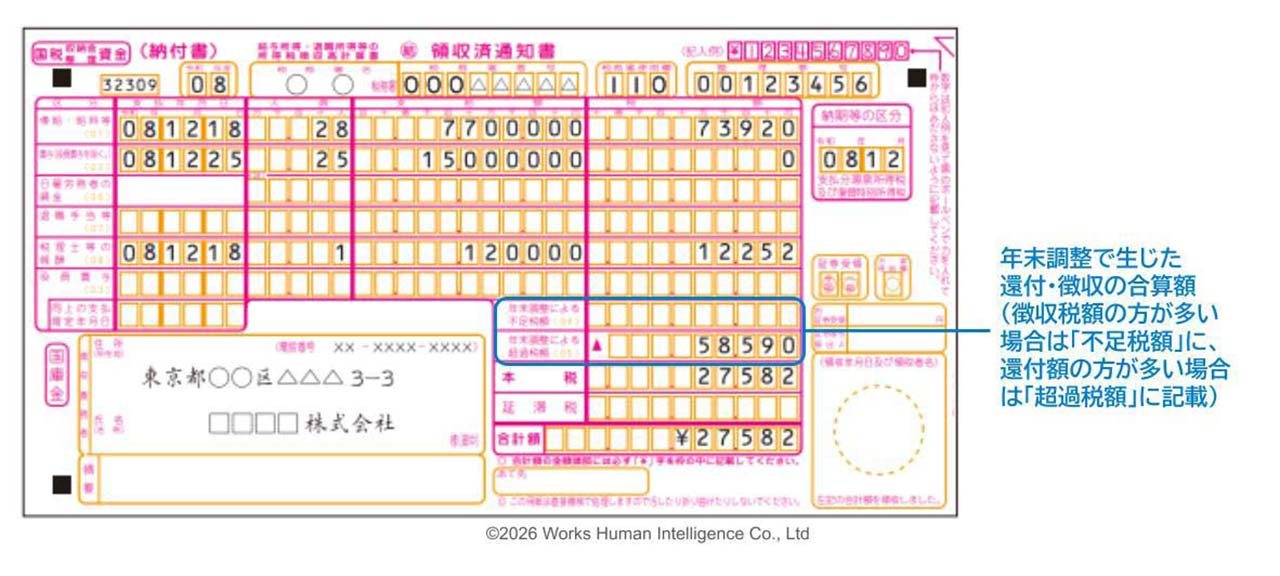
出典:国税庁 令和8年分 年末調整のしかた
https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm
『税額の納付と所得税徴収高計算書(納付書)の記載』をもとにWHIが作成
合計表の提出
「令和8年分の給与所得の源泉徴収等の合計表」を作成し、2027年1月31日までに税務署へ提出します(合計表は退職金の支払い、弁護士・税理士等への支払い、自法人が不動産を借りている場合の支払額、といった年額も合わせて記載します)。
なお、昨年までは源泉徴収票の税務署用も提出する必要がありましたが、令和9年1月以降は給与支払報告書を市区町村に提出する場合は給与所得の源泉徴収票を税務署に提出したものとみなされるため、税務署への給与所得の源泉徴収票の提出は不要です。
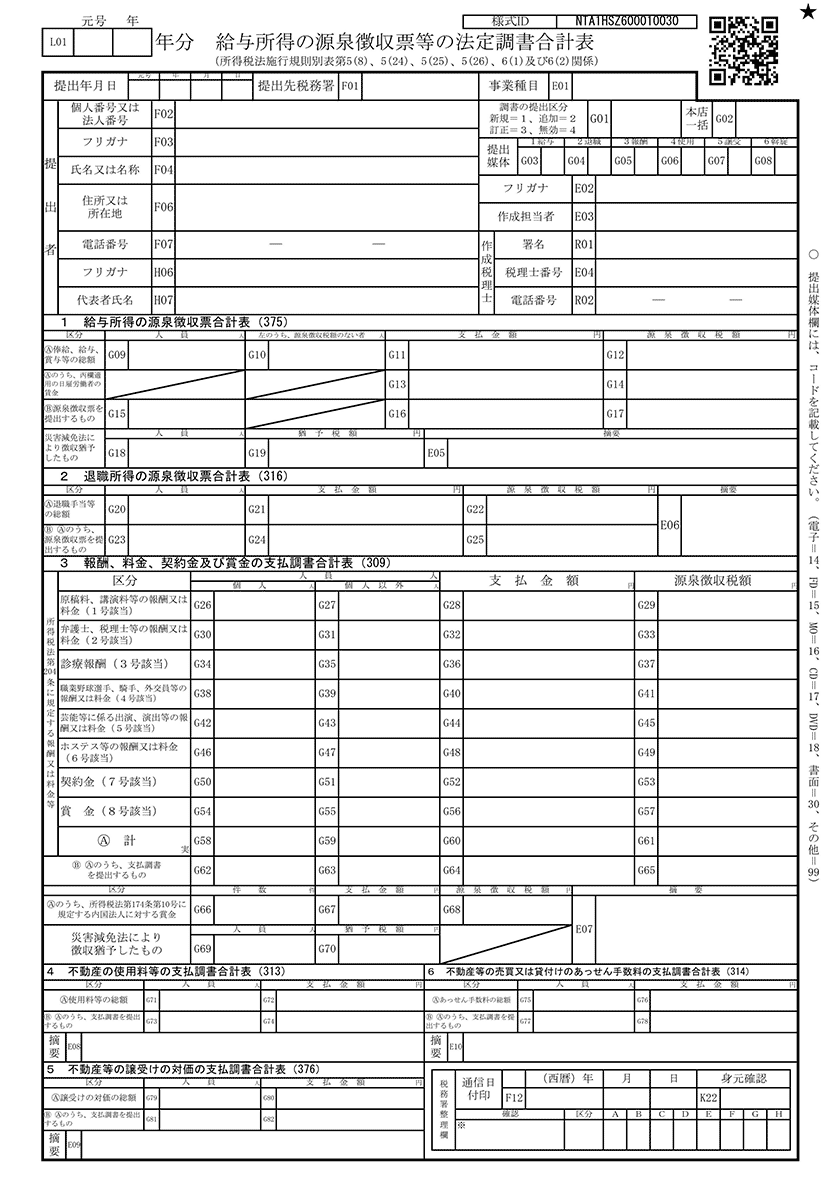
出典:国税庁 F1-1 給与所得の源泉徴収票(同合計表)
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hotei/23100051.htm
『令和 年分 給与所得の源泉徴収票等の法定調書合計表』
年末調整を円滑化するポイント
年末調整は、限られたスケジュールの中で何百人から何万人分もの申告内容を受け付けて確認・計算をするため、事前の準備と周知がポイントとなります。
1.「プレ年調」で家族情報の事前確認を行う
従業員への確認などで手戻りが発生すると、再提出の督促や記載内容の再確認で年末調整業務全体の進捗に支障をきたします。
このため、年末調整で基本的な情報である本人・家族の住所や扶養の状況について、現在管理されている情報が合っているか、従業員本人にシステム上で確認してもらいましょう(当社ではこれを「プレ年調」と呼んでいます)。
2.必要なシステム投資を行う
紙での申告では「所得を記載する必要があるが、従業員が収入と所得の違いに気付いていない」「本人や配偶者の収入はわかるが、そこから所得を計算することが難しい」「各種の年末調整に必要な書類の記載方法がわからない」といった難しさがあります。その結果、従業員にも給与担当者にも大きな負担がかかるため、システム投資はもはや必須です。
近年では当社製品である統合人事システム「COMPANY」も含めて、年末調整を行うためのシステムは進化しています。従業員が本人や配偶者の年収、控除証明書に記載された保険の内容を入力(※)するなど、一連の手続きをWebシステム上で行うと必要書類の形式に変換され、印刷して提出できるようになっています。
※保険料の控除証明書に関しては(保険会社が対応していれば)従業員が個々で契約している各保険会社のサイトからXML形式の控除証明書を取得し、年末調整を行うシステムに取り込む方法も認められています。従業員による記載漏れや金額の誤りを防げるため担当者の負荷も減ります。XML形式の控除証明書の発行に対応している保険会社の一覧を従業員向けに案内し、可能な限り申告漏れの防止と確認作業の削減に努めましょう。
3.従業員への督促や問い合わせ対応を自動化する
上記の通り、年末調整はほぼすべての従業員に関わるため、年末調整手続き開始のお知らせや、定期的な書類提出をリマインドするためのBotシステムを利用することが有効です。未提出の従業員や再提出が必要な従業員のみに督促をかけられるシステムを利用できると、なおよいでしょう。
また年末調整は年に1回のため、昨年行った申告方法を忘れていたり、家族の増減や収入の変化によって記載内容に迷うこともあるでしょう。
そのような従業員の疑問を解決するために、Q&AチャットBotを導入できると、典型的な質問は従業員が自己解決できるため、担当者の負荷が減ります。